|
|
 發表於 2018-9-11 10:31:30
|
顯示全部樓層
LKK46 發表於 2018-9-8 20:10 
贊同要盡早理財...我有這麼做
不過我去年底60歲才退休...不是45歲
人生的每次重大抉擇皆需智慧及勇氣(傻勁)!
在2008年的金融海嘯期間周遭聽到的不是裁員就是有公司倒閉,在一片悲觀氣氛中,
電視新聞及戲劇又不斷撥放中年失業及家庭經濟失所依據的情節!
那時心裏真是五味雜陳,人生走到這裏,除了無依就是無助!
擔心受怕未來前景是一片茫然!真的要如此繼續下去?
那時心裡不斷告訴自己,不要再陷入這種惡性循環之中.那時剛好看到兩件事,
1.丈母要去銀行轉定存單200萬 --> 到現在(10年)是220萬多一點
2.所住大樓管委會也要去銀行轉定存單850萬--->這個是我的存款目標
當然不是想要去搶劫!而是問銀行當時定存利率多少?得到答案是年利率1%左右.
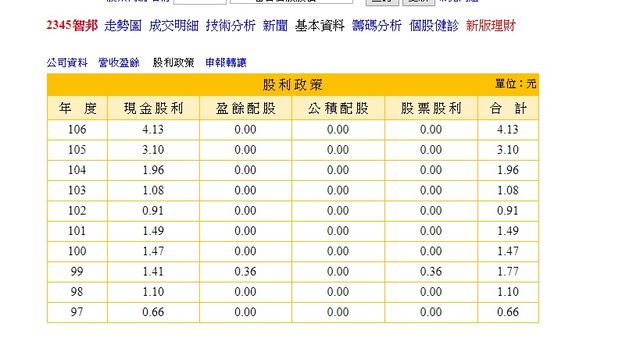
再問銀行借貸利率說約3%左右,看到這些數據,再看當時智邦的殖利率6%以上,
真的是看到了機會!
借3%的銀行資金賺6%智邦殖利率好像有利可圖!
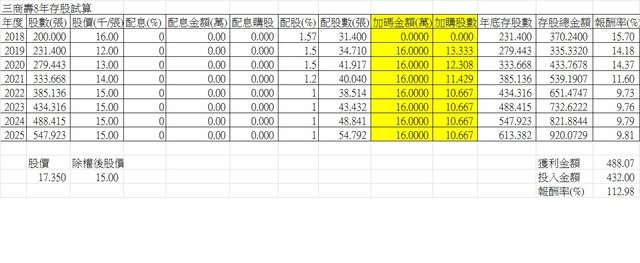
總存款(股)(T) = 股價(P) * 股票張數(Q) - (貸款+利息)
10年為期存股目標 850萬 = 1.6萬(P) * Q - 260萬
所以如果股價不動(16元),應該存股(Q)約 650 張才能達成目標.
當時智邦在不景氣中,還能轉虧為盈當然值得投資(當時換黃安捷主持營運)!
當下就開始找銀行談貸款!談好的借貸條件是200萬利率3.8%(可隨借隨還).
第一批購入的智邦印象深刻!80張每股價格11元共88萬,隨後繼續加碼!
後來利用股息加年終獎金陸續再繼續購入.
當時是以殖利率10%為標準來換算股價.例如去年配1.5元股息,
當年就是15元以下為買入價格,而且是只進不出!目標就是存股總金額850萬.
所以2008年以後一直以平均15元以下就是購入時機!
如果股價太快起漲反而無法有效執行存股行動!運氣不錯智邦一直趴在地上很久!
2015年股災之前再借款買進50張每股16元(當年貸款未全數支出),
剛好中槍跌到13元附近!那時面臨停損壓力!好在成本已攤到10元以下!
當2015年股價開始起漲後,幾乎是不動如山(不再進出),
不管漲跌反正購入成本分攤後很低!那時一堆人又跳出來告訴我要
"賣狗(高)買豬(低)" ---> 台語發音
一直以一個比喻回應:
認養了一個叫智邦的孩子他每年至少都會回饋給你24萬,
平均一個月2萬,而且後續回饋還會愈來愈多.不吃你的也不花你的,
這麼孝順的孩子,為啥老想把他買來賣去?
經常跟很多人開玩笑:
沒在智邦上班但退休金是智邦給的!
反觀丈母那200萬資金因為怕風險,反而承擔更大的通膨風險!
當時跟丈人去看西勢附近重劃農地一分地最貴才120萬,現在都接近300萬.
那200萬資金現在去西勢附近買條件好一點的一分農地都有點困難!
財產重分配的進行方式:
有錢保守人士拿200萬去銀行定存然後領1%的利息,
衝動傻瓜(沒錢的)跟銀行借200萬3.8%的利率去存股.
10年後衝動傻瓜的資產是保守人士的10倍!
 |
評分
-
查看全部評分
|